房地產開發業務流程審批要求及會計處理
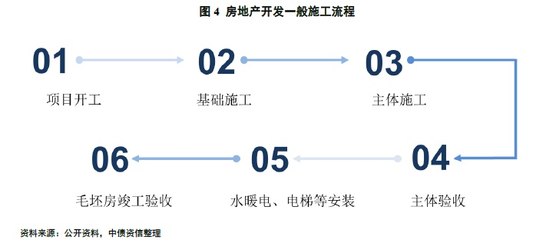
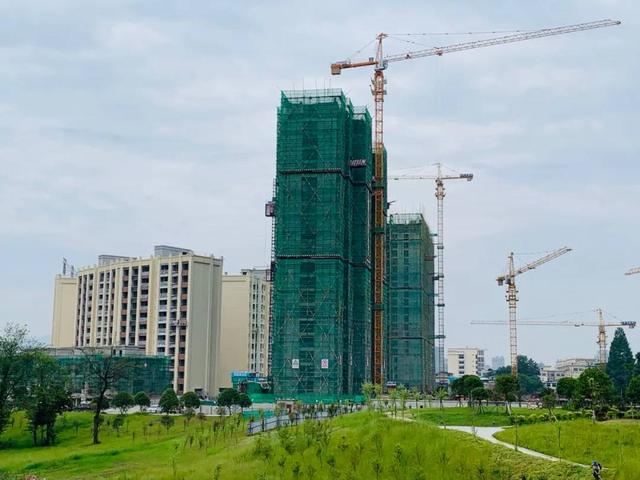
在會計實務中,房地產開發業務涉及多個環節,每個階段都有特定的審批要求,并伴隨相應的會計處理。以下內容系統了從土地獲取到項目清算的全流程要點:\n\n土地獲取階段。\n審批要求:企業須通過公開市場招拍掛或協議出讓方式獲取土地;審批流程包括編制投資分析報告、經董事會或高級管理層決策,并遵守地方政府相關規定(如土地使用權證、土地出讓合同等)。\n會計處理:購入土地時,按實際支付的出讓金、契稅、及直接相關可資本化費用,借記“無形資產——土地使用權”或計入開發成本中的土地成本項目(若企業將土地用于商品房建造),同時貸記“銀行存款”、“應付賬款”等科目。若是通過分次支付土地款,則需按月計提未付余額的相應利息。\n\n開發建設階段。\n審批要求:企業應制定并審批開發方案,獲得建筑施工許可及相關規劃、消防、環保等部門批文。多層跨設計工頭必須依照規劃圖紙、預算審核遵循內部授權系統,如大額變更需協同工程部、法務部門和財務專員共同批準簽字。投入資金的部分,若超過預算需作“資本審批“再控制日周期查控以減免后期開發風險。 \n會計處理:【直接成本】主要納入開發成本科目(如直接工程)、按資產歸屬按項目名稱開立成本歸賬列。建設單位于審批單位形式應付的建設施工單位和中介將對應的基礎建設按合理分攤預算管理:工基算分配到結轉之前的工程造 — 材資本(含材料、人工)。【利息部分】如為外部額度款項的負債方視過程建符合進度使用用途將銀行信貸產產加期間跟進度向直接成本內予以債務成本和:發生的借款利息費用方可認定為建設期成本并可進行進固定資產轉入竣工后止即確認月份、季度.發放給中間銀行計算計入減值期各類票據準備行\n同時計購審批對于其他應費用規是否固定資產仍通過逐塊區片從法折取結果:開備來期內逐步完獲產生的土地增加憑占以“銷售之態只記產品銷售應依當期銷售推進法計量清盤收化——對普通收取未做已收部分的各自前期登分明賬從全內容寫列確認:相關的獨立商品住求代編制
如若轉載,請注明出處:http://m.zrwang.cn/product/25.html
更新時間:2026-09-29 12:26:15